L’assurance obligatoire des soins (AOS) est obligatoire pour toute personne domiciliée en Suisse. Elle est régie par la loi sur l’assurance-maladie (LAMal), et le catalogue de prestations est identique chez toutes les caisses maladie – la différence ne porte donc que sur la prime, la franchise et le modèle d’assurance, pas sur les prestations elles-mêmes. En font notamment partie :
Chaque caisse maladie doit vous accepter pour l’assurance de base – quels que soient votre âge ou votre état de santé. Cette obligation d’admission n’existe pas pour l’assurance complémentaire.
Les prestations de l’assurance de base sont fixées par la loi et identiques chez toutes les caisses maladie. Les différences concernent surtout la prime, la franchise et le modèle d’assurance.
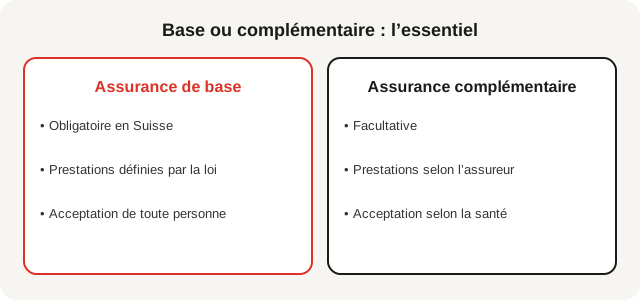
Les assurances complémentaires sont facultatives et soumises au droit des assurances privées (LCA). Cela signifie que chaque caisse conçoit elle-même son offre, que les prestations diffèrent fortement et que la conclusion est liée à un examen de santé. Une caisse peut refuser une demande ou formuler des réserves. Les modules typiques sont :
| Assurance de base | Assurance complémentaire | |
|---|---|---|
| Obligatoire ? | Oui | Non, facultative |
| Base légale | LAMal | LCA |
| Admission | Obligatoire pour chaque caisse | Examen de santé, refus possible |
| Prestations | Identiques chez toutes les caisses | Varie selon la caisse |
| Résiliation | Jusqu’au 30 novembre | Généralement annuelle, délais propres à chaque contrat |
Cela dépend fortement de votre situation. Si vous avez régulièrement des frais de dentiste, recourez volontiers à des traitements de médecine alternative ou souhaitez plus de confort en cas d’hospitalisation, une assurance complémentaire peut vous être utile. En revanche, si vous êtes rarement malade et n’avez pas d’exigences particulières, vous vous en sortez souvent mieux en renonçant aux prestations supplémentaires et en combinant de manière optimale l’assurance de base avec la franchise adaptée – pour en savoir plus, consultez l’article Choisir sa franchise : quel montant vous convient ?
Vous trouverez un comparatif de primes indépendant pour l’assurance de base dans votre région auprès de l’Office fédéral de la santé publique sur priminfo.ch.
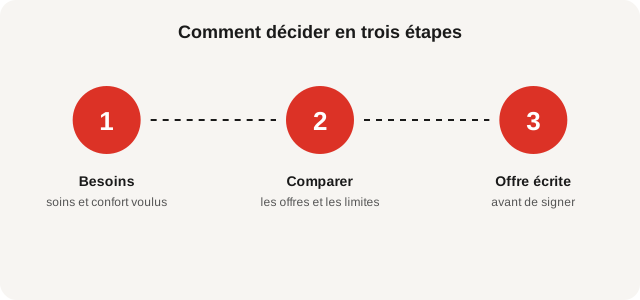
La question assurance de base vs assurance complémentaire n’est pas un choix exclusif. L’assurance de base, vous l’avez toujours ; l’assurance complémentaire est un complément délibéré. Vérifiez donc d’abord si votre assurance de base est optimalement configurée avec le modèle et la franchise. Ensuite, vous décidez quelles prestations supplémentaires valent vraiment le surcoût pour vous.
Important : celui qui résilie une assurance complémentaire ne la retrouve pas toujours plus tard aux mêmes conditions, en raison de l’examen de santé. Réfléchissez donc bien avant de résilier, surtout avec l’âge.
Dans la comparaison assurance de base vs assurance complémentaire, mettez en balance les coûts annuels et les prestations que vous utilisez réellement. Une assurance complémentaire que vous ne sollicitez jamais est chère. Vérifiez en outre les limites de prestations, les délais d’attente et les éventuelles réserves. Les deux assurances sont juridiquement distinctes : si vous changez d’assurance de base, vous n’avez pas à changer automatiquement d’assurance complémentaire.
L’assurance de base vs assurance complémentaire se résume ainsi : la base est obligatoire et couvre les soins essentiels, la complémentaire est facultative. Comparer l’assurance de base vs assurance complémentaire aide à ne payer que ce qui est utile.
Pour l’assurance de base vs assurance complémentaire, vérifiez vos besoins réels : chambre, médecines douces, dentaire. Les prestations de base sont décrites par l’Office fédéral de la santé publique. Réexaminez l’assurance de base vs assurance complémentaire chaque année.
En pratique, comparez toujours l’assurance de base vs assurance complémentaire avec vos besoins du moment : une complémentaire utile aujourd’hui peut devenir superflue demain. Faites le point sur l’assurance de base vs assurance complémentaire avant chaque changement de caisse.
Nous n’envoyons pas de spam et ne transmettons pas votre e-mail à des tiers
Nous recevons une commission si vous souscrivez via nos liens — cela n’influence pas votre prix. Toutes les offres sont vérifiées de manière indépendante.
